Domain basisgeld-berater.de kaufen?
Wir ziehen mit dem Projekt
basisgeld-berater.de um.
Sind Sie am Kauf der Domain
basisgeld-berater.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain basisgeld-berater.de kaufen?
Wie gut ist die HEK?
Wie gut die HEK ist, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem die Qualität der angebotenen Leistungen, die Zufriedenheit der Versicherten, die Erreichbarkeit des Kundenservice und die finanzielle Stabilität der Krankenkasse. Um eine fundierte Aussage über die Qualität der HEK treffen zu können, ist es ratsam, sich über unabhängige Bewertungen und Erfahrungsberichte zu informieren. Letztendlich ist die Beurteilung der HEK auch eine individuelle Frage, da die Bedürfnisse und Erwartungen der Versicherten variieren können. **
Übernimmt Hek die Kosten für eine Kupferkette?
Die Kosten für eine Kupferkette werden in der Regel nicht von der gesetzlichen Krankenkasse übernommen. Es kann jedoch sein, dass private Krankenversicherungen oder Zusatzversicherungen die Kosten teilweise oder ganz erstatten. Es ist ratsam, sich bei der eigenen Krankenkasse oder Versicherung über die genauen Kostenübernahmemöglichkeiten zu informieren. **

Ähnliche Suchbegriffe für HEK
Top-Angebote
Produkte zum Begriff HEK:

-
Wie hoch ist das Krankengeld bei der HEK?
Das Krankengeld bei der HEK beträgt in der Regel 70 Prozent des regelmäßigen Bruttoeinkommens, jedoch höchstens 90 Prozent des Nettoeinkommens. Es wird für maximal 78 Wochen innerhalb von drei Jahren gezahlt. Um das genaue Krankengeld zu berechnen, werden die individuellen Einkommensverhältnisse des Versicherten berücksichtigt. Zusätzlich kann es Sonderregelungen geben, die das Krankengeld erhöhen oder verringern. Es ist daher empfehlenswert, sich bei der HEK oder einem Berater über die genauen Konditionen und Berechnungen zu informieren. **
-
Welche Anlagestrategie empfehlen Sie für langfristigen Vermögensaufbau und welche Risiken sollten Anleger dabei beachten?
Für langfristigen Vermögensaufbau empfehle ich eine breit diversifizierte Anlagestrategie, die auf langfristiges Wachstum setzt und regelmäßige Investitionen vorsieht. Anleger sollten dabei Risiken wie Marktschwankungen, Inflation und Liquiditätsrisiken im Auge behalten und ihr Portfolio entsprechend ausrichten. Es ist wichtig, Geduld zu haben und langfristig zu denken, um von den Renditechancen der Kapitalmärkte profitieren zu können. **
-
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Risikomanagement und langfristiger Vermögensaufbau eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Sie ermöglichen es Anlegern, einfach in verschiedene Märkte und Branchen zu investieren, ohne einzelne Aktien auswählen zu müssen. Allerdings können ETFs auch zu einer Überdiversifikation führen und bieten möglicherweise nicht die gleiche Rendite wie einzelne Aktien. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageform genutzt werden, um langfristiges Wachstum zu erzielen. Im Risikomanagement können sie dazu beitragen, das Risiko zu streuen und Verluste in einem bestimmten Markt zu begrenzen. Im langfristigen Vermögensaufbau können ETFs als Teil eines ausgewogenen Port **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **

Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen, und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Altersvorsorge und Risikomanagement eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Allerdings können sie auch zu höherer Volatilität und geringerer Flexibilität führen, da sie an die Performance des zugrunde liegenden Index gebunden sind. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageoption genutzt werden, um langfristiges Wachstum zu erzielen. Für die Altersvorsorge können sie eine solide Grundlage für ein ausgewogenes Portfolio bilden, das langfristige Renditen und Stabilität bietet. Im Risikomanagement können ETFs verwendet werden, um das Risiko zu streuen und Verluste in volatilen Märkten zu minimieren. Insgesamt bieten ETFs eine **
Top-Angebote
Produkte zum Begriff HEK:
-
Wie gut ist die HEK?
Wie gut die HEK ist, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem die Qualität der angebotenen Leistungen, die Zufriedenheit der Versicherten, die Erreichbarkeit des Kundenservice und die finanzielle Stabilität der Krankenkasse. Um eine fundierte Aussage über die Qualität der HEK treffen zu können, ist es ratsam, sich über unabhängige Bewertungen und Erfahrungsberichte zu informieren. Letztendlich ist die Beurteilung der HEK auch eine individuelle Frage, da die Bedürfnisse und Erwartungen der Versicherten variieren können. **
-
Übernimmt Hek die Kosten für eine Kupferkette?
Die Kosten für eine Kupferkette werden in der Regel nicht von der gesetzlichen Krankenkasse übernommen. Es kann jedoch sein, dass private Krankenversicherungen oder Zusatzversicherungen die Kosten teilweise oder ganz erstatten. Es ist ratsam, sich bei der eigenen Krankenkasse oder Versicherung über die genauen Kostenübernahmemöglichkeiten zu informieren. **
-
Wie hoch ist das Krankengeld bei der HEK?
Das Krankengeld bei der HEK beträgt in der Regel 70 Prozent des regelmäßigen Bruttoeinkommens, jedoch höchstens 90 Prozent des Nettoeinkommens. Es wird für maximal 78 Wochen innerhalb von drei Jahren gezahlt. Um das genaue Krankengeld zu berechnen, werden die individuellen Einkommensverhältnisse des Versicherten berücksichtigt. Zusätzlich kann es Sonderregelungen geben, die das Krankengeld erhöhen oder verringern. Es ist daher empfehlenswert, sich bei der HEK oder einem Berater über die genauen Konditionen und Berechnungen zu informieren. **
-
Welche Anlagestrategie empfehlen Sie für langfristigen Vermögensaufbau und welche Risiken sollten Anleger dabei beachten?
Für langfristigen Vermögensaufbau empfehle ich eine breit diversifizierte Anlagestrategie, die auf langfristiges Wachstum setzt und regelmäßige Investitionen vorsieht. Anleger sollten dabei Risiken wie Marktschwankungen, Inflation und Liquiditätsrisiken im Auge behalten und ihr Portfolio entsprechend ausrichten. Es ist wichtig, Geduld zu haben und langfristig zu denken, um von den Renditechancen der Kapitalmärkte profitieren zu können. **
Ähnliche Suchbegriffe für HEK
-
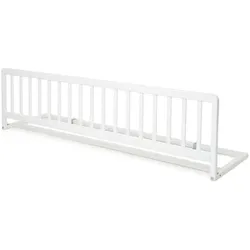
Geuther, Bettgitter, Lissi Bett Hek, Sicherheitskupplung - Stray - 110x38cm - Fehlerschutz - Weiss (110 x 38 x 38 cm)Das Geuther Lissi Bett Hek ist ein hochwertiges Bettgitter, das speziell entwickelt wurde, um die Sicherheit Ihres Kindes während des Schlafens zu gewährleisten. Die robuste Konstruktion aus massivem Holz bietet eine stabile und langlebige Lösung, die das Risiko des Herunterfallens minimiert. Dank des durchdachten Montagesystems lässt sich das Bettgitter einfach und schnell am Bettrahmen befestigen. Die praktische Faltungsfunktion ermöglicht es, das Gitter bei Bedarf platzsparend zu verstauen, ohne dass es an Funktionalität verliert. Das Design ist so konzipiert, dass es sich harmonisch in verschiedene Bettrahmen integrieren lässt und gleichzeitig eine optimale Sicherheit bietet. Die Sicherheitskupplung sorgt dafür, dass das Gitter fest und zuverlässig an seinem Platz bleibt, während die Fehlerschutzfunktion zusätzliche Sicherheit bietet. Mit den Massen von 110 x 38 cm passt das Bettgitter ideal zu Matratzen mit einer Länge von 140 bis 200 cm. Die einfache Bedienung und die stabile Konstruktion machen das Geuther Lissi Bett Hek zu einer verlässlichen Wahl für Eltern, die Wert auf Sicherheit und Qualität legen. - Robuste Konstruktion aus massivem Holz - Einfache Montage und platzsparende Faltung - Sicherheitskupplung für zuverlässigen Halt.93,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachlassplanung bei Problemkindern, Fachbücher von Christian BraunDas Buch "Nachlassplanung bei Problemkindern" bietet eine umfassende und einfühlsame Anleitung zur Nachlassplanung in besonderen familiären Situationen. Es richtet sich an Notare und Rechtsanwälte, die mit komplexen Erbschaftsfragen konfrontiert sind, insbesondere wenn die Erben als "Problemkinder" gelten. Diese besonderen Umstände können beispielsweise durch Behinderungen, unliebsame Nachkommen oder Kinder aus gescheiterten Beziehungen entstehen. Das Werk vermittelt nicht nur juristisches Fachwissen, sondern auch die notwendige Sensibilität, um die Erwartungen der Mandanten zu erfüllen. Es behandelt die Herausforderungen, die bei der Nachlassplanung auftreten können, und bietet praxisnahe Lösungen, um die Ansprüche von Sozialeinrichtungen zu vermeiden und die Interessen der Erben zu wahren. Mit diesem Buch erhalten Fachleute wertvolle Unterstützung, um Nachlässe sicher und verantwortungsbewusst zu planen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Risikomanagement und langfristiger Vermögensaufbau eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Sie ermöglichen es Anlegern, einfach in verschiedene Märkte und Branchen zu investieren, ohne einzelne Aktien auswählen zu müssen. Allerdings können ETFs auch zu einer Überdiversifikation führen und bieten möglicherweise nicht die gleiche Rendite wie einzelne Aktien. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageform genutzt werden, um langfristiges Wachstum zu erzielen. Im Risikomanagement können sie dazu beitragen, das Risiko zu streuen und Verluste in einem bestimmten Markt zu begrenzen. Im langfristigen Vermögensaufbau können ETFs als Teil eines ausgewogenen Port **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen, und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Altersvorsorge und Risikomanagement eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Allerdings können sie auch zu höherer Volatilität und geringerer Flexibilität führen, da sie an die Performance des zugrunde liegenden Index gebunden sind. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageoption genutzt werden, um langfristiges Wachstum zu erzielen. Für die Altersvorsorge können sie eine solide Grundlage für ein ausgewogenes Portfolio bilden, das langfristige Renditen und Stabilität bietet. Im Risikomanagement können ETFs verwendet werden, um das Risiko zu streuen und Verluste in volatilen Märkten zu minimieren. Insgesamt bieten ETFs eine **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.